

低空经济正处在规模化落地的关键窗口期,而长航时混合翼无人机的密集交付,成为观察这一赛道冷暖两面最直观的切片。近期,多款以混合翼气动布局为核心的长航时无人机完成定型并进入批量交付阶段,单机滞空时间从传统多旋翼的数十分钟跃升至十小时量级,航程突破数千公里,覆盖物流运输、电力巡检、油气管道巡查、海洋监测、应急救援等大批量刚需场景。与此同时,以人工智能为核心的智能化升级浪潮席卷低空装备与运营全链条,自主飞行、智能避障、航线规划、数据服务等能力快速成熟,AI 正从辅助工具演变为低空经济的核心生产力。然而与技术创新端的持续升温形成鲜明对照的是,行业商业化进程依然步履蹒跚,空域管理细则尚未全面落地、适航审定周期漫长、盈利模式普遍模糊、基础设施配套滞后等多重现实约束,让低空经济赛道呈现出典型的技术热、市场冷,资本热、收益冷,政策热、落地冷的分化格局,行业进入快速洗牌与理性回归并行的关键阶段。

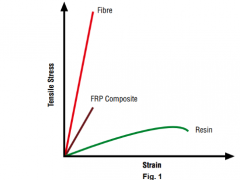
长航时混合翼无人机的技术成熟与规模化落地,是低空经济从场景验证走向常态运营的重要标志。混合翼布局融合固定翼的高升阻比与多旋翼的垂直起降能力,无需跑道即可在复杂地形起降,同时依靠气动效率优势实现超长滞空,这一先天特性决定了其在长距离、大范围、持续性作业场景中的不可替代性。围绕机身与结构系统的持续迭代,高强度、轻量化复合材料的大规模应用成为整机性能跃升的核心支撑,碳纤维增强复合材料在机翼蒙皮、机身骨架、尾翼等主承力结构中占比大幅提升,在保证结构刚度的同时显著降低整机自重,为更大燃油或电池载荷腾出空间,直接拉长航时与航程,也为设备舱、任务载荷舱留出更多余量,复合材料可设计性强、耐腐蚀、抗疲劳的先天优势,更契合无人机高频次、多气候、长寿命服役的运营特征,推动混合翼机型从实验室样机向工业化量产快速跨越。同时,动力系统、飞控系统、卫星通信模块的高度集成,让长航时混合翼无人机具备大范围机动、超视距控制、全天候作业能力,在偏远山区、海上平台、边境巡护等传统有人航空难以覆盖的区域率先实现常态化应用,成为低空经济规模化落地最具代表性的装备载体。
在应用端,长航时混合翼无人机的落地正在重塑多个行业的作业模式。物流领域,支线运输无人机以小时级航时覆盖数百公里半径,打通岛屿、山区、高原等末端物流瓶颈,大幅压缩配送时效与运输成本;巡检领域,电力线路、油气管道、铁路沿线等长距离线性设施巡查从人工巡检向无人机常态化巡检转变,单架次即可完成上百公里线路覆盖,配合高精度光电吊舱与激光雷达,实现缺陷自动识别与隐患精准定位;测绘与应急领域,大面积航测、灾后快速侦察、通信中继保障等任务依靠长航时优势显著提升响应效率,在自然灾害救援中发挥不可替代的空中支撑作用。与此同时,AI 技术的深度嵌入让这些应用场景从 "飞起来" 走向 "飞得好、飞得聪明",机载 AI 芯片实时处理多传感器融合数据,实现复杂地形下的自主避障与智能航线重规划;地面指挥系统借助 AI 算法对海量飞行数据、气象数据、空域数据进行统一调度,支撑多机协同作业与动态空域管理;数据服务环节,AI 自动完成航拍影像拼接、目标识别、变化检测与报告生成,将采集数据直接转化为可用的业务成果,低空装备从单纯的飞行平台升级为智能化数据采集与处理终端,AI 与低空经济在技术层面已形成深度耦合、相互赋能的发展态势。
但行业的另一面,是商业化进程中的普遍阵痛。尽管长航时混合翼无人机技术指标持续突破、应用场景不断拓展,规模化商业运营仍面临多重现实门槛。空域管理方面,低空空域资源开放进度与飞行审批流程仍难以满足高频次、常态化商业飞行需求,跨区域飞行协调机制尚未完全打通,无人机运营企业大量时间与成本消耗在空域申请与合规协调上;适航审定方面,长航时无人机作为新型航空器,适航标准、运营合格审定体系仍在完善之中,整机适航取证周期长、投入大,直接拉长产品商业化周期;盈利模式方面,多数应用场景仍处于示范运营与项目制阶段,单机采购成本、运维成本、保险成本叠加,叠加单价较低的行业客户付费意愿,多数运营企业尚未形成稳定可持续的盈利闭环,依赖补贴与融资输血的现象普遍存在。与此同时,极端天气适应能力、长距离数据链稳定性、公共安全保障责任划分等技术与制度问题尚未完全解决,低空基础设施如起降场、充电换电网络、通信导航监视设施的建设进度,也明显滞后于装备与技术发展的节奏,行业整体呈现明显的结构性不平衡。
冷与热并存的深层原因,在于低空经济正处于从技术驱动向市场驱动切换的过渡期。技术侧,飞行平台、动力系统、复合材料、人工智能、通信导航等硬科技快速迭代,创新成果密集涌现,研发投入与资本关注持续加码,赛道热度居高不下;市场侧,真实付费需求仍集中在少数高价值场景,多数潜在应用尚处于培育阶段,需求释放速度远慢于技术供给速度。政策侧,国家层面已将低空经济列为战略性新兴产业,顶层设计、试点示范、地方配套政策密集出台,产业地位显著提升;执行层面,空域改革、法规细化、标准统一、基础设施投资仍需时间落地,政策红利向商业价值转化的通道尚未完全打通。这种时间差与结构差,决定了低空经济赛道短期内必然呈现冷热交织、分化加剧的格局,行业洗牌不可避免,具备核心技术、真实场景与可持续现金流的企业将率先穿越周期,而缺乏差异化能力、单纯追逐概念的企业将加速出清,理性回归成为行业共识。
展望未来,低空经济赛道的冷热分化将进一步收敛于几个关键变量:一是空域管理与适航体系的完善速度,决定行业规模化运营的制度天花板;二是长航时、智能化装备的成本下探曲线,决定终端应用的普及速度;三是真实商业场景的盈利验证结果,决定资本与市场信心的持续程度。可以预见,随着长航时混合翼无人机等核心装备持续迭代、AI 能力与运营体系深度融合、基础设施与政策配套逐步补齐,低空经济将从当前的点状突破走向系统性成熟,技术热与市场冷之间的鸿沟将逐步收窄,赛道内部分化亦将沉淀出层次分明的竞争格局 —— 掌握长航时装备、智能系统与运营数据三重能力的企业,有望在规模化商用浪潮中占据主导位置,而低空经济也将在冷热交替的阵痛中完成从概念到产业、从示范到规模、从政策驱动到市场驱动的蜕变,真正成为拉动高端制造与数字经济协同增长的新引擎。